 AIGC.promo
梁文锋先买"身体"再买"大脑":DeepSeek 的具身棋局
DeepSeek 领投 Swin Transformer 作者胡瀚的 Winverse AI:估值 4 亿美元,两个月先投宇树(身体)后投具身大脑。结合 2026 具身热与上海 8000 台进厂,拆解梁文锋为何提前 AGI 的"最后一步"。
梁文锋又出手了——而且这次,是冲着机器人的"大脑"去的。
10 月 13 日,多家媒体援引彭博社消息:DeepSeek 计划领投一家成立仅数月的机器人 AI 初创公司 Winverse AI 的种子轮,金额数千万美元,投后估值约 4 亿美元(约 28 亿元人民币),美团旗下龙珠资本也作出投资承诺。
如果落地,这会是 DeepSeek 成立以来对初创企业规模最大的投资之一。但更值得玩味的是它发生的顺序——因为就在两个月前,DeepSeek 刚以约 1.41 亿元参与了宇树科技的 IPO 战略配售。
一笔投"身体",一笔投"大脑"。梁文锋的具身棋局,落子顺序已经很清楚。
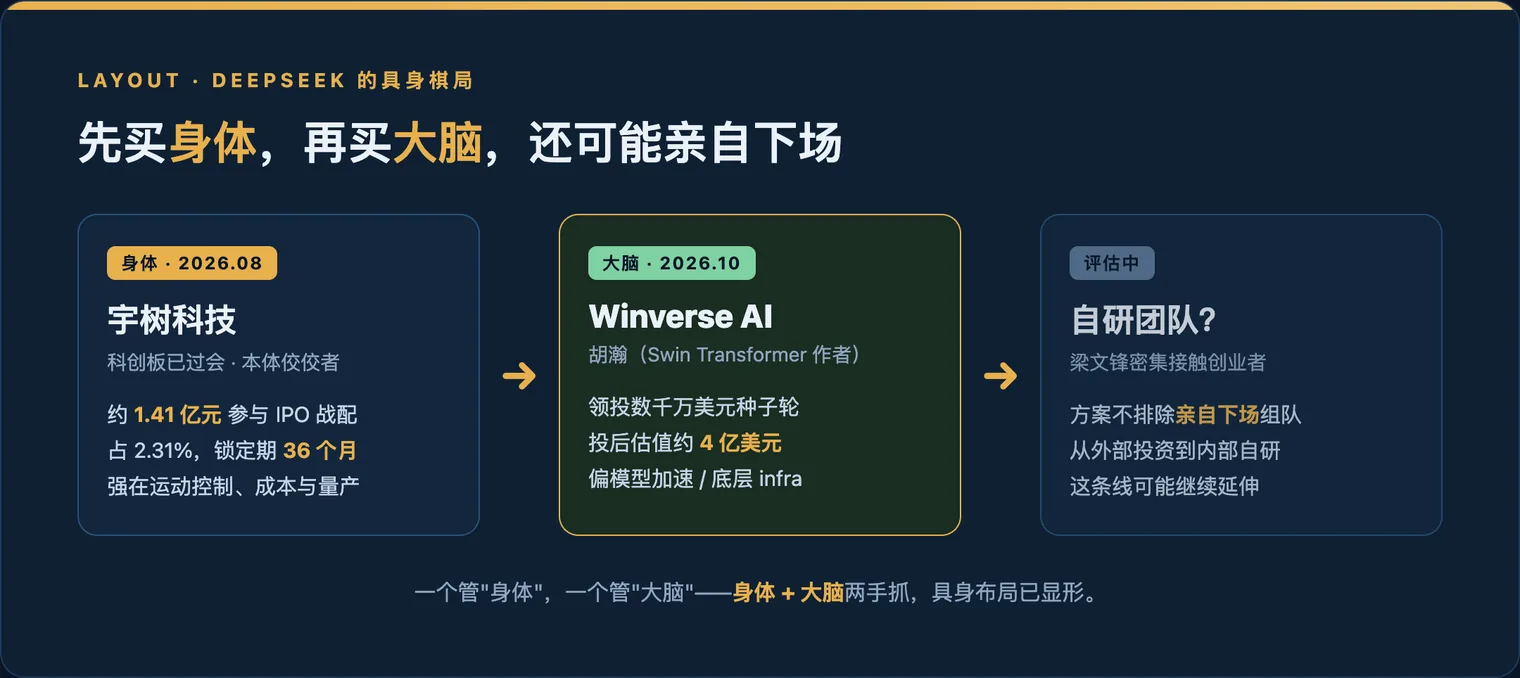
图注:DeepSeek 的具身布局:宇树(身体)→ Winverse(大脑)→ 可能的自研团队。
一、这家让 DeepSeek 掏钱的公司,到底是什么来头
Winverse AI 今年才成立,还没披露任何产品和技术路线。真正让资本下注的,是创始人胡瀚。
胡瀚是清华大学自动化系博士,先后任职百度深度学习研究院、微软亚洲研究院;2023 年底加入腾讯混元,担任杰出科学家,负责视觉语言模型(VLM)和具身智能基础模型团队,也做过混元语言大模型技术负责人。
他最广为人知的标签,是 Swin Transformer 的共同作者之一——2021 年那篇基于移位窗口的层次化视觉 Transformer 论文,拿下 ICCV 2021 最佳论文(马尔奖),至今仍是工业界用得最广泛的视觉骨干网络之一。他还入选过 2022 年《麻省理工科技评论》中国区"35 岁以下科技创新 35 人"。
从 CV、视觉基础模型,到多模态大模型,再到腾讯时期的具身智能基础模型,胡瀚的技术路径恰好踩在"机器人需要什么"上:视觉感知、环境理解、任务执行。DeepSeek 投的与其说是公司,不如说是这条路径和这个人。
这里有个关键细节:多家报道指出,Winverse AI 严格说不算"具身整机公司",更偏底层基础设施与模型加速——让机器人理解语音指令、处理现实复杂任务,而不是做运动控制和本体。换句话说,这更像是梁文锋在押注自己最熟悉的战场:模型效率、训练提速、底层架构。
二、两个月,两手:先买身体,再买大脑
把两笔投资摆在一起看,逻辑才完整。
8 月,DeepSeek 以约 1.41 亿元参与宇树科技 IPO 战略配售,获配 93.34 万股(占 2.31%),锁定期 36 个月——比常规战投的 12 个月长出一大截。双方签了战略合作备忘录,约定在"通用人工智能、高性能通用机器人、AI 大模型"三个方向深度合作,并优先互相选择对方的技术方案。
宇树是什么?是国内机器人本体的佼佼者,四足起家、拓展到人形,已在科创板过会,2025 年人形机器人出货量超 5500 台,强在运动控制、成本与量产。它是机器人的"身体"。
Winverse 是什么?是冲着机器人的"大脑"去的——环境感知、理解与决策。
一个管"身体",一个管"大脑"。DeepSeek 没有宣布自研机器人,但"身体 + 大脑"两手抓,具身布局已经显形。更有意思的是,据报道梁文锋近期密集接触具身创业者,方案不排除亲自下场组队研发——从外部投资到内部自研,这条线还可能继续延伸。
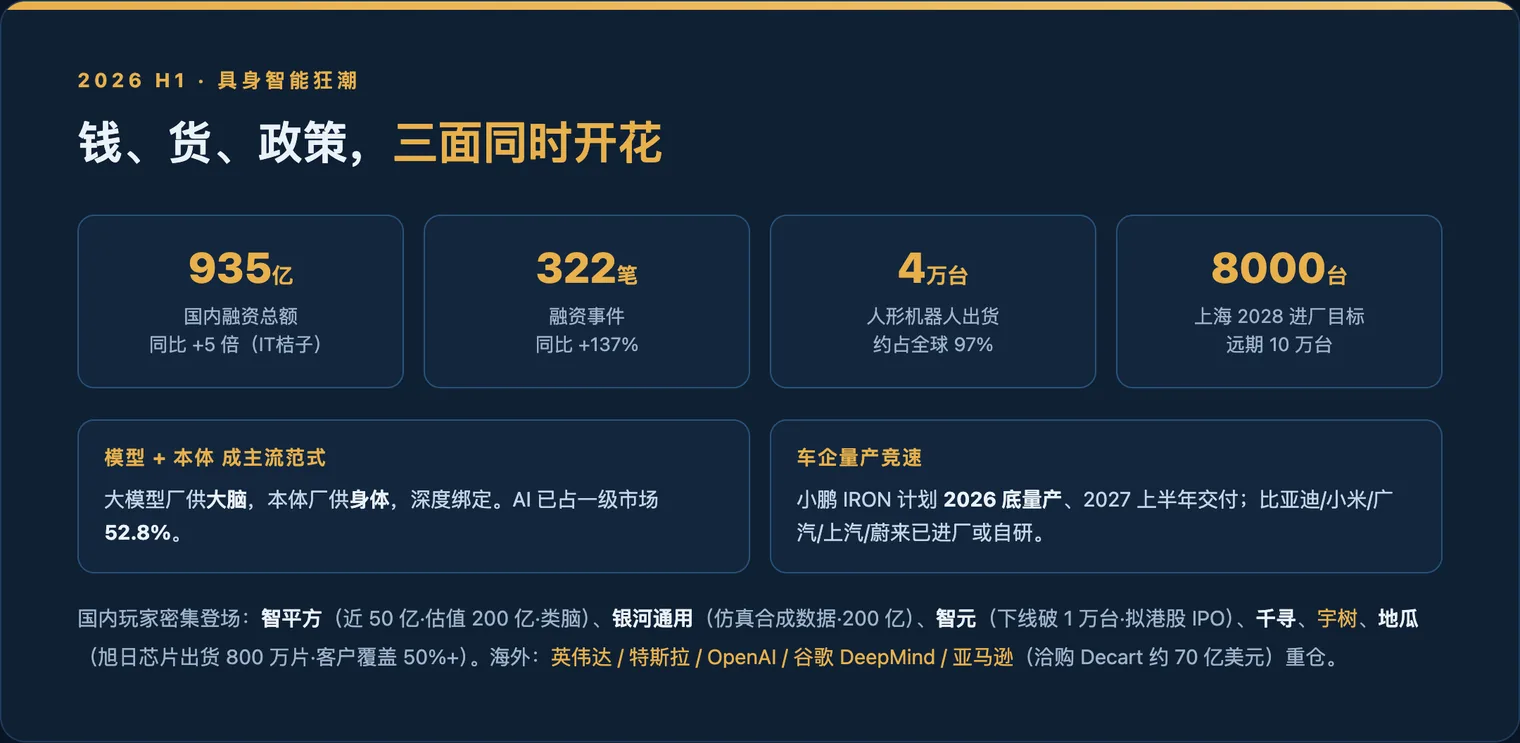
图注:2026 上半年国内具身智能融资狂潮:金额、玩家、政策三面开花。
三、为什么是现在?梁文锋把"最后一步"提前了
要理解这次加速,得回看梁文锋自己说过的 AGI 路线图。在那份流传甚广的投资人交流录音里,他的顺序是:语言模型 → 思维链 → Agent → 持续学习 → 自我迭代 → 具身智能。他甚至直言,如果把顺序反过来先做具身,"会是一件很苦的活"。
按这个路线,具身智能本应是最后一步。可现实是,梁文锋在宇树之后仅两个月,就落子到了具身大脑——比他自己规划的,明显提前了。
提前的原因,大概有三层:
第一,AGI 竞争进了新阶段。接近 DeepSeek 的人士透露,梁文锋近期曾表示,DeepSeek 与 OpenAI 新一代模型在部分能力维度仍有差距;而 OpenAI 在机器人控制任务上的新模型表现亮眼。一个正在被行业反复提起的判断是:仅靠语言模型规模化演进,可能不足以撑到 AGI。具身,从"终点"变成了"必须提前卡位的中间站"。
第二,钱太多,需要出口。DeepSeek 今年 6 月完成成立以来首轮外部融资(约 74 亿美元),10 月又在筹至少 800 亿元、目标估值约 5000 亿元的新一轮,并为 2027 年 IPO 做准备,腾讯、宁德时代等入局。账上迅速膨胀的资本,需要能承接长期战略的方向。
第三,"模型 + 本体"联盟正在成为具身智能的主流范式。从宇树到 Winverse,DeepSeek 的投资路径恰好印证了这一点:大模型厂商提供"大脑",本体厂提供"身体",二者深度绑定。梁文锋的密集线下交流,更像是对核心人才的一场"摸底"与"招募"。
四、OpenAI 没选的路,DeepSeek 走了
一个有意思的对照是:在具身智能上,DeepSeek 走出了一条和 OpenAI 不太一样的路。
OpenAI 更偏向直接下场——投资 Figure、挖机器人团队、自研控制模型。而 DeepSeek 更像是用"资本 + 人才 + 基础设施"组合拳:先卡住头部本体(宇树),再锁定明星科学家的基础模型团队(Winverse),且后者更偏模型加速这类它本就擅长的底层。
一个承认"自己不懂机器人"的人,正用真金白银进入一个他不懂的领域。这种亲力亲为、早期锁定的姿态,折射出的是谨慎与野心并存:不急于撒网,而是在最早阶段就押住最有潜力的技术路径。
五、更大的背景:AI 创业正从"模型"走向"物理世界"
把镜头拉远,DeepSeek 的落子只是 2026 年具身智能狂潮的一角。
数据很直白:2026 上半年,国内具身智能赛道融资总额据 IT 桔子达 935 亿元(同比增 5 倍),融资事件 322 笔(同比增 137%);睿兽分析口径下披露金额合计 1110.99 亿元(同比增 3.5 倍),AI 已占一级市场 52.8%。中国上半年人形机器人出货量超 4 万台,约占全球 97%。
玩家密集登场:智平方(近 50 亿、估值 200 亿、类脑架构)、银河通用(仿真合成数据、估值 200 亿)、智元机器人(2026.3 累计下线破 1 万台、计划港股 IPO)、千寻智能、宇树、地瓜机器人(旭日芯片出货超 800 万片、客户覆盖超 50%)……海外则是英伟达、特斯拉、OpenAI、谷歌 DeepMind、亚马逊(洽谈收购 Decart,约 70 亿美元)重仓。
需求侧也在打开:上海 10 月启动"新一代智能制造行动",到 2028 年推动 8000 台人形机器人进工厂,远期目标 10 万台;小鹏机器人产线已启用,IRON 人形计划 2026 年底量产、2027 上半年交付,先落地门店商场再到工业与家庭。比亚迪、小米、广汽、上汽、东风、吉利、蔚来等车企已纷纷把人形机器人引入工厂或自研。
技术路线也在收敛:2026 上半年最大的变化是"路线之争"趋于明朗——世界模型被视为 VLA 体系的核心,类脑架构成为下一代机器人大脑的演进方向,"大脑第一"逻辑正在取代"本体第一"。
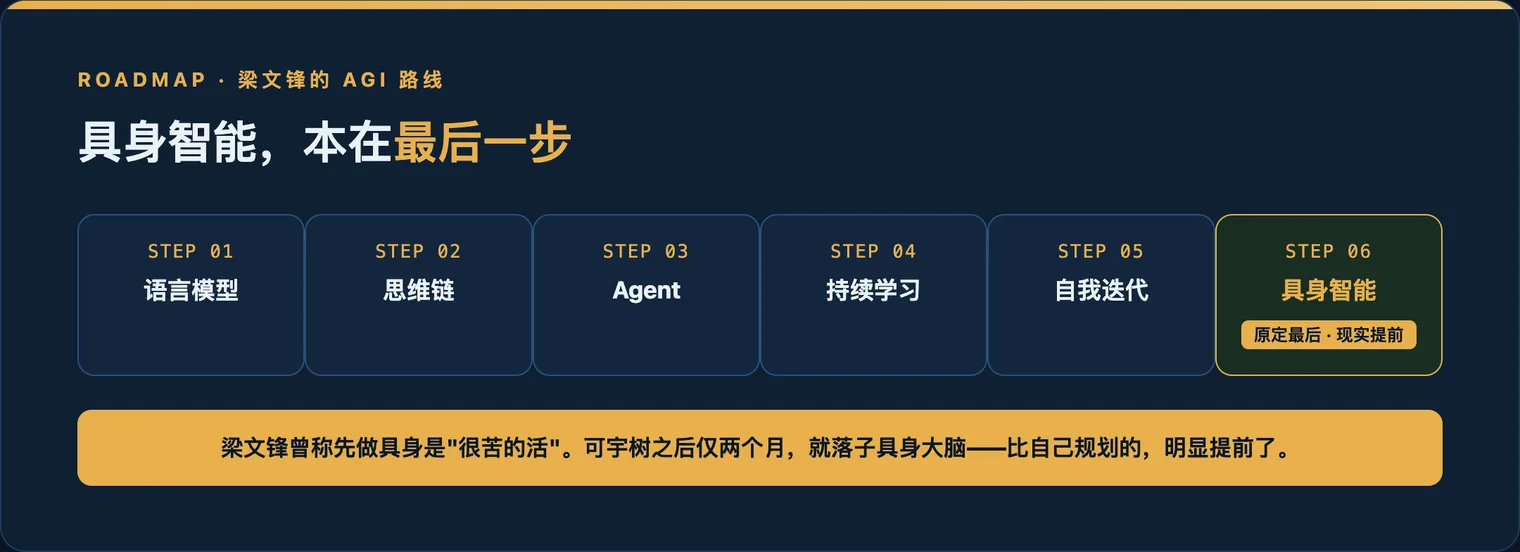
图注:梁文锋的 AGI 路线图里,具身智能本在最后一步;现实把它提前了。
六、但别被热潮晃了眼
热闹的另一面是清醒。具身智能的技术路线尚未统一,数据、模型结构、产品形态差异巨大;更现实的隐忧是估值泡沫——有投资人直言,现阶段动辄亿级的融资,估值更多靠"市梦率"而非商业基本面支撑。
王兴兴在工博会上那句判断很克制:行业临界点一两年内可能到来,但大规模应用仍要跨过泛化性和效率两道关。梁文锋自己也说,先做具身是"很苦的活"。
所以 DeepSeek 这一步,与其说是追风口,不如说是在为一场可能很长的仗提前占座:身体和大脑都先卡上,人才和基础设施先锁住,剩下的交给时间和真实场景去验证。至于它能不能把"不懂"变成"懂",2027 年 IPO 之前,我们大概率会看到更多落子。